Come va il “made in italy”?
Uno sguardo alle tecnologie per il legno e l’industria del mobile sulla base degli ultimi dati diffusi dal’Ufficio studi di Acimall, l’associazione italiana dei costruttori di macchine e tecnologie per la lavorazione del legno e dei suoi derivati.
Difficile navigare nelle tempestose acque di questa stagione. Mai come di questi tempi è importante avere qualche indicazione, qualche numero che ci fornisca gli strumenti per provare a comprendere verso quale stella puntare.
Approfittiamo dunque dei dati diffusi oramai da qualche settimana dall’Ufficio studi di Acimall per aggiungere in questo numero di Xylon l’opportunità di una analisi dell’andamento delle tecnologie italiane per il settore.
L’INDAGINE CONGIUNTURALE
Secondo i dati raccolti fra le aziende che fanno parte del campione, gli ordini nel primo trimestre 2026 sono diminuiti del 9.5 per cento rispetto allo stesso periodo 2025. I ritardi e le attese di chiarimenti a proposito delle applicazioni dei più recenti provvedimenti del governo a sostegno della meccanica strumentale hanno indubbiamente influito sui dati relativi al mercato interno, calato del 18,3 per cento rispetto al gennaio-marzo 2025. Un dato da ritenere “provvisorio”, dal momento che la situazione si è andata chiarendo nei mesi seguenti, con un positivo riflesso sugli ordini che dovrebbe essere registrato dalle prossime rilevazioni. Cala anche la domanda dall’estero (meno 6,3 per cento).
Il portafoglio ordini si assesta a 4,9 mesi, mentre la variazione dei prezzi dal primo gennaio 2026 è pari al 3,8 per cento.
Il sentiment delle imprese non riserva grandi sorprese. A proposito della produzione il 56 per cento rivela un andamento stabile, in calo per il 39 per cento, in aumento per il 6 per cento. Sul fronte della occupazione domina la stabilità (89 per cento del campione) a fronte di un 6 per cento che dichiara una crescita e un 6 per cento che indica una diminuzione. Venendo alle giacenze, il 72 per cento delle aziende intervistate indica una sostanziale stabilità, il 22 per cento un aumento delle giacenze, il 6 per cento una contrazione.
Il campione si è espresso anche in tema alle aspettative per il prossimo futuro: l’indagine previsionale su quali potrebbero essere le dinamiche del mercato interno indica che il 56 per cento del campione prevede una stagione di stabilità degli ordini, il 38 per cento una diminuzione e solo il 6 per cento un aumento. Maggiore propensione alla stabilità per gli ordini dall’estero (66 per cento), accompagnati da una maggiore fiducia rispetto al dato italiano per la diminuzione (28 per cento invece di 38) e parità sul fronte della crescita (6 per cento).
Come evolverà la situazione? Estremamente difficile dirlo, per quanto siano già passati alcuni mesi dalla elaborazione dei dati utilizzati per questo articolo. La sensazione è che qualcosa si stia muovendo, ma sono ancora troppe le incertezze per poter gestire uno scenario in cui poter prendere “decisioni certe”.
Anche le imprese del nostro settore si stanno muovendo su piani diversi, adottando strategie diverse e aprendo nuove collaborazioni in segmenti o settori fino a ieri ritenuti poco interessanti e che oggi rivelano, invece, tutta la loro potenzialità.
IMPORTAZIONI ED ESPORTAZIONI
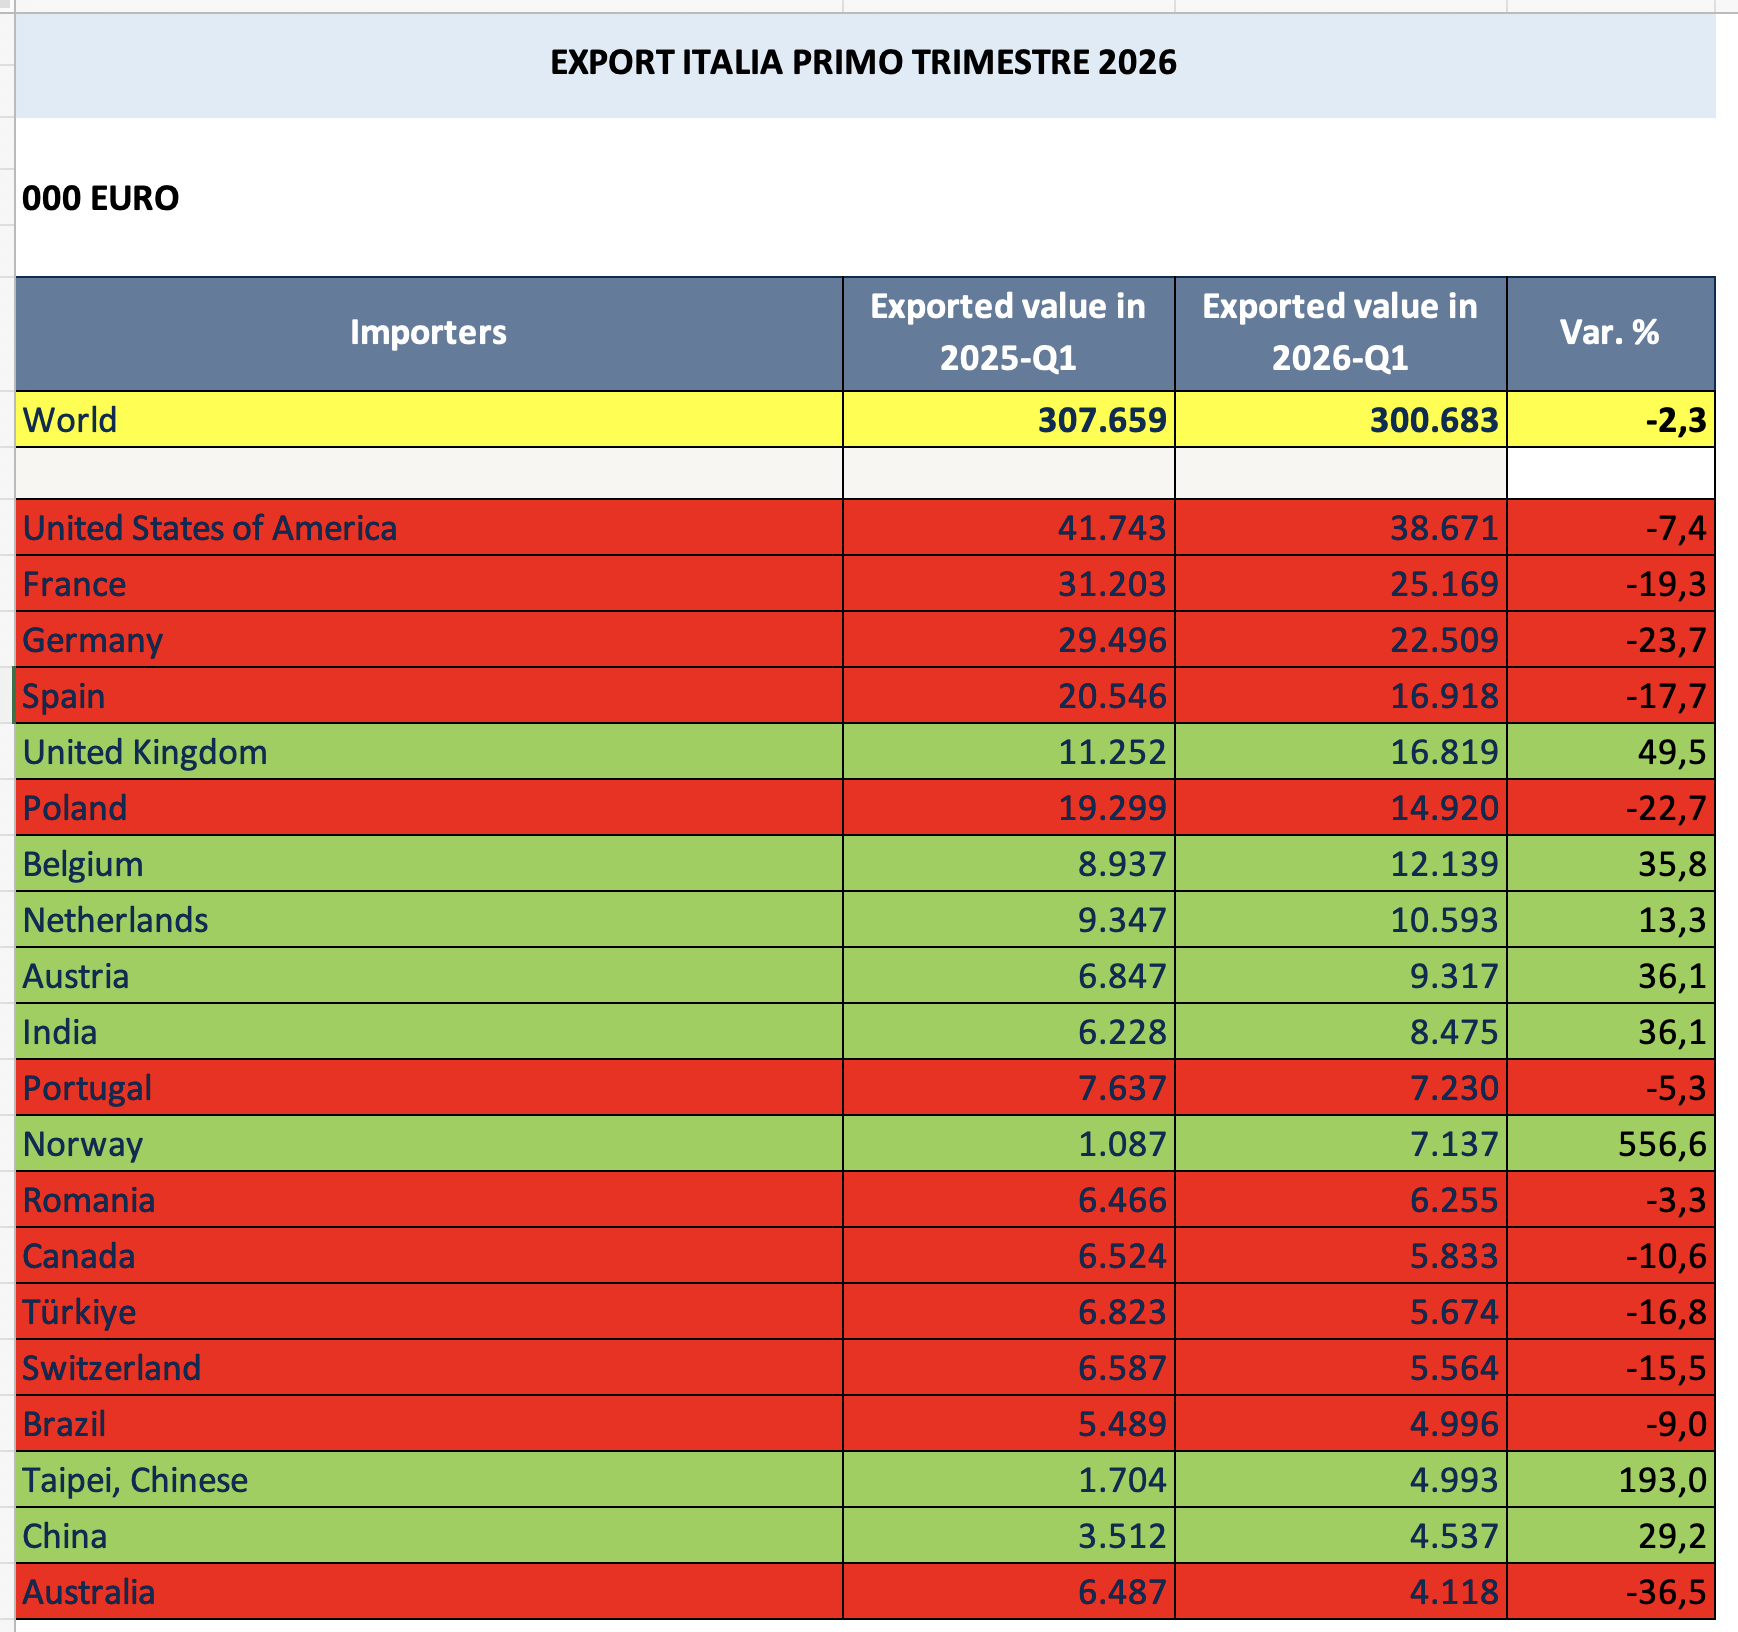
Alcuni dati piuttosto interessanti, per quanto con una connotazione tendenzialmente negativa, arrivano dai mercati di destinazione e da quelli di importazione nel primo trimestre 2026, numeri che ci offrono la possibilità di valutare il “movimento” del nostro mercato nazionale nei flussi delle dinamiche mondiali.
Iniziamo dalle esportazioni: le prime quattro posizioni della classifica dei nostri “Paesi clienti” sono purtroppo contraddistinte dal segno meno. Calano, nell’ordine, gli acquisti degli Stati Uniti (38,6 milioni di euro, meno 7,4 per cento rispetto al gennaio-marzo 2025), della Francia (25,1 milioni, meno 19,3 per cento), della Germania (22,5 milioni, meno 23,7 per cento) e della Spagna (16,9 milioni, meno 17,7 per cento). Per trovare un segnale positivo dobbiamo attendere la quinta posizione, dove troviamo il Regno Unito con acquisti “made in Italy” per 16,8 milioni di euro, il 49,5 per cento in più rispetto al gennaio-marzo 2025.
Superfluo dire che le variazioni di queste rilevazioni sono comunque da valutare nel giusto contesto, perché in un periodo di tempo così ridotto possono essere apparentemente più significative, sia nel bene che nel male, rispetto a una realtà a medio e lungo termine.
Come si rileva dalla tabella pubblicata qui sotto notizie positive da Belgio, Olanda, Austria e India, mentre la Polonia… complessivamente nel primo trimestre 2025 abbiamo venuto nel mondo macchine e tecnologie per 300,6 milioni di euro, il 2,3 per cento in meno rispetto allo stesso periodo 2025.
Sul versante delle importazioni perde terreno la Germania, che per quanto occupi il primo posto della classifica vede una riduzione delle vendite nel “Bel Paese”, sempre nel periodo gennaio-marzo 2026, del 25,7 per cento. Come si evince dalla tabella la Germania rimane di gran lunga il fornitore preferito fra quelli oltreconfine, per quanto cresca il ruolo di alcuni competitor che da tempo più o meno recente dimostrano di avere qualcosa da dire: cresce la Cina, che vende nel nostro Paese per 8,2 milioni di euro, il 16,2 per cento in più rispetto allo stesso periodo 2025. Cresce anche l’India (4 milioni di euro, più 39,1 per cento), mentre perdono appeal l’Austria (6,9 milioni di euro, meno 9,3 per cento) e la Svizzera (2,3 milioni di euro, meno 3,9 per cento).
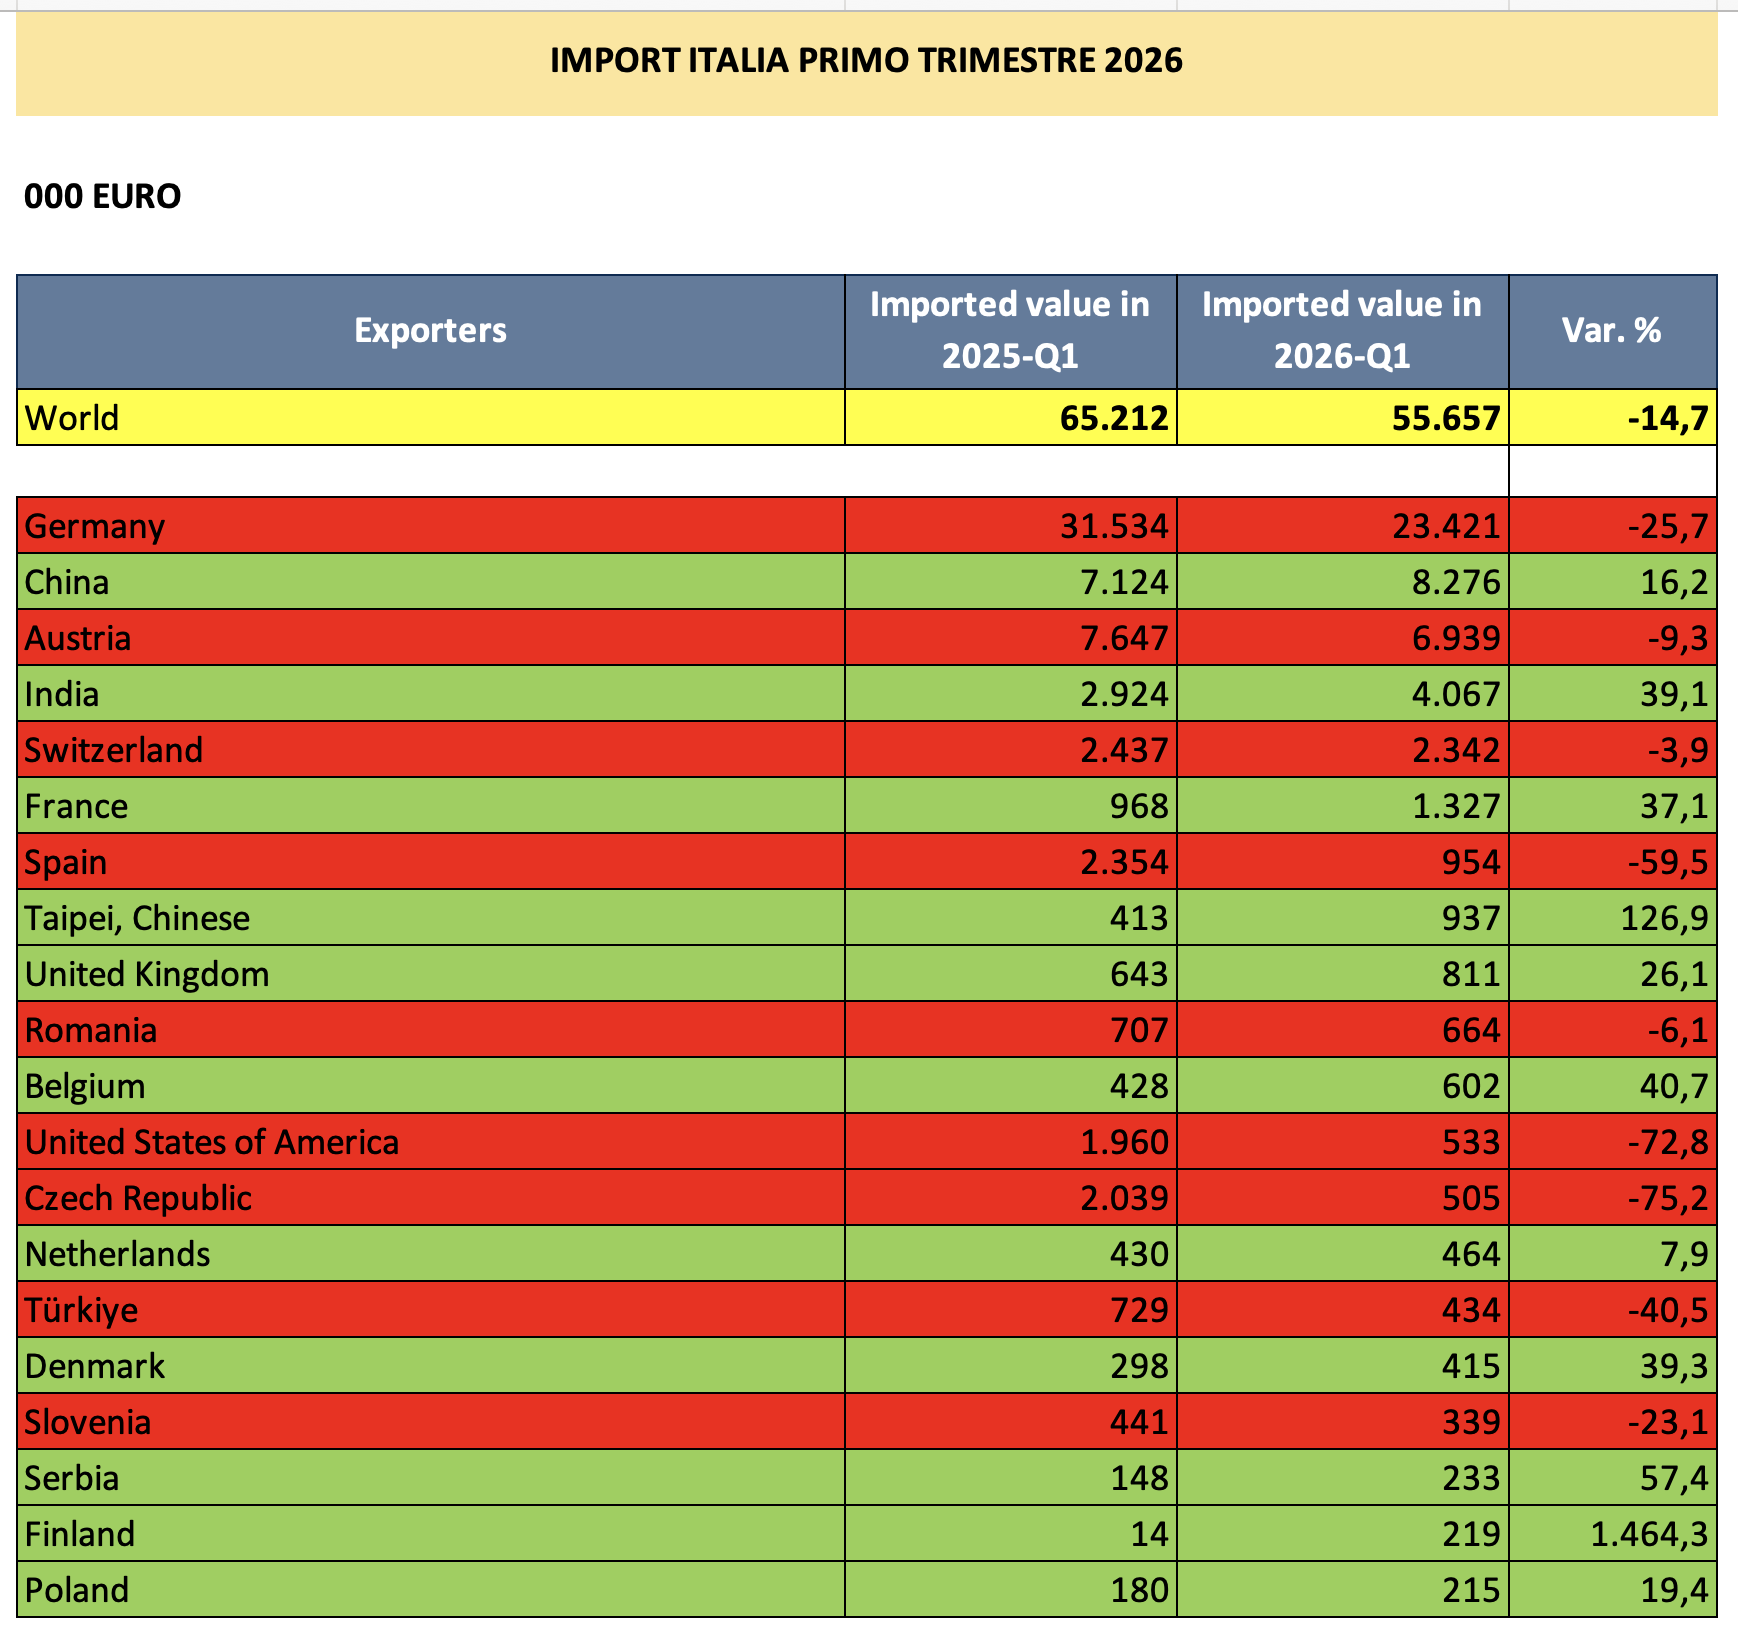
Ci permettiamo di aggiungere che l’import nazionale è indubbiamente orientato da precise dinamiche e che i valori assoluti non possono ancora impensierire i nostri produttori, ma è indubbio che oramai non si possa più parlare di nuvole all’orizzonte, ma di realtà che da qualche anno stanno sperimentando formule di penetrazione commerciale ben più convinte. Ci si deve preparare a una sfida che sarà incentrata su valori fino a oggi “trascurabili”, quali il servizio, la relazione, l’affidabilità, la vicinanza, elementi che sembrano destinati a essere sempre più “confrontabili” fra “made in Italy” e importazioni. (l.r.)
Leggi anche...
Ima Schelling entra nel capitale di Sirio
Egger: partecipazione al 30 per cento nel produttore cinese Sinowolf
Bastian Siglreithmaier alla guida di quattro fiere Deutsche Messe
Tutto pronto per SICAM 2026
Melius essiccare quam deficere