Dove vanno le tecnologie per il legno e il mobile?
Mai come di questi tempi, lo ripetiamo spesso, può essere utile tenere d’occhio dati e cifre, informazioni preziose per provare a comprendere le indicazioni della bussola in un mare tempestoso come quello attuale…
I motivi di preoccupazione, ci siamo perfino stancati di scriverlo non mancano ed è perfettamente inutile ricordarli ancora una volta. Eppure i dati relativi alle importazioni e alle esportazioni italiani di macchine e tecnologie per la lavorazione del legno e l’industria del mobile parlano chiaro e regalano qualche soddisfazione, per quanto contenuta.
Balza immediatamente all’occhio che sia le nostre vendite all’estero che gli acquisti di tecnologia oltreconfine sono in crescita, sottolineando una inattesa vitalità.
Prima di entrare nel vivo dei numeri qualche necessaria precisazione metodologica. I dati elaborati dall’Ufficio Studi di Acimall, l’associazione che rappresenta l’eccellenza italiana di settore si riferiscono ai dodici codici doganali nei quali confluiscono tutte le macchine per la lavorazione del legno fisse, una “aggregazione” che non comprende le macchine portatili e gli utensili, tipologie di prodotti che non posseggono un codice internazionale che ne identifichi l’utilizzo per il legno.
Altra considerazione indispensabile il riferimento temporale: i dati che vi proponiamo non possono essere considerati un fedele ritratto della situazione attuale, ma il loro andamento tra la fine del 2025 e l’inizio del 2026.
Fatte le debite premesse c’è comunque da sottolineare la validità del dato statistico relativo all’import-export, l’unico – in mancanza di dati certi sul valore della produzione mondiale – in grado di fornire al costruttore di macchine e impianti un quadro attendibile del mercato e all’utilizzatore di queste tecnologie una indicazione congiunturale sul proprio settore, tenendo presente che stiamo parlando di investimenti che vengono definiti quando c’è bisogno di aumentare la produttività o di diversificare la propria offerta introducendo nuove proposte.
L’EXPORT NAZIONALE
Nei primi sei mesi di quest’anno i costruttori italiani hanno esportato macchine e impianti per 666,7 milioni di euro, il 3,8 per cento in più rispetto allo stesso periodo 2025.
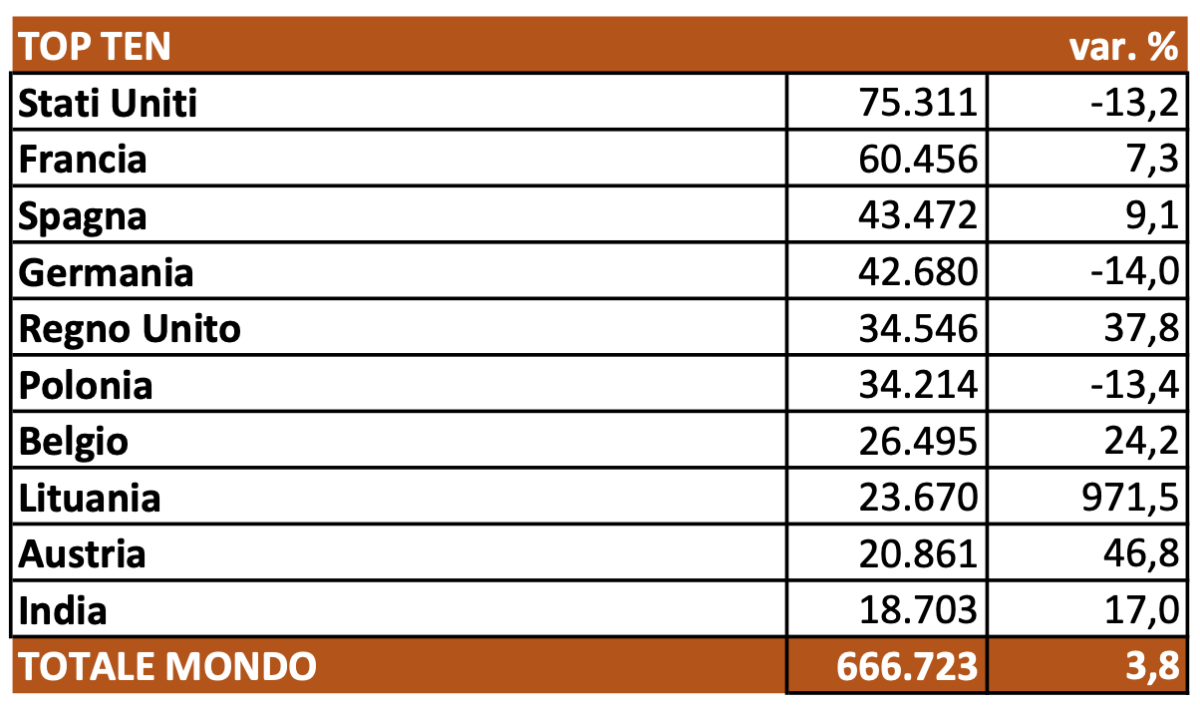
L’Italia – che, non dimentichiamolo, è il terzo costruttore ed esportatore al mondo, alle spalle di Cina e Germania e precedendo di diverse lunghezze Taiwan e Austria – esporta ben il 57,2 per cento verso l’Unione Europea, per un valore pari a 381,3 milioni di euro, mettendo a segno un deciso 12,1 per cento di crescita rispetto al gennaio-giugno dell’anno scorso. Nelle prime posizioni di questa particolare classifica europea ci sono la Francia (60,4 milioni di euro, più 7,3% per cento rispetto al primo semestre 2025, e la Spagna, che fa segnare una crescita del 9,1% per cento e un totale pari a 43,4 milioni. In contrazione la Germania (42,6 milioni di euro, meno 14 per cento), a riprova delle note difficoltà economiche in cui si trova il Paese e che non possono non avere riflessi anche sul settore delle costruzioni e di tutti quelli a valle. Anche la Polonia, quarto mercato di sbocco all’interno dell’Unione, fa segnare una sensibile flessione (34,2 milioni, meno 13,4 per cento) dopo anni di crescita sostenuta.
L’area europea extra Unione evidenzia una dinamica positiva e raggiunge quota 88,1 milioni di euro, 20,5 per cento in più sulla prima metà del 2025. Traina il risultato complessivo il Regno Unito (34,5 milioni, più 37,8 per cento) seguito dalla Turchia (13,1 milioni, più 5,4 per cento) e dalla Svizzera (12,2 milioni, meno 8,2 per cento). Buoni risultati anche per la Norvegia e l’Ucraina, rispettivamente con 8,2 e 5,9 milioni di euro.
Il continente americano, pur rappresentando un importante sbocco per il nostro export (114,6 milioni di euro, il 17,1 per cento del totale delle nostre esportazioni), segna una diminuzione del 15,4% per cento rispetto al gennaio-giugno 2025. Superfluo dire che il Nord America e soprattutto gli Stati Uniti hanno un peso determinante all’interno dell’area: nonostante nei primi sei mesi del 2026 gli Usa mostrino una flessione del 13,2 per cento, rappresentano ancora il primo mercato al mondo per l’export italiano con acquisti per 75,3 milioni. Canada e Messico, entrambi in calo, arrivano rispettivamente a quota 12,6 (meno 30,1 per cento) e 6,0 milioni di euro (meno 6 per cento).
In Sud America si dimostra in forte flessione il Brasile (7,9 milioni, meno 42,1 per cento), mentre fa segnare una crescita sostenuta il Cile (3,4 milioni, più 289 per cento).
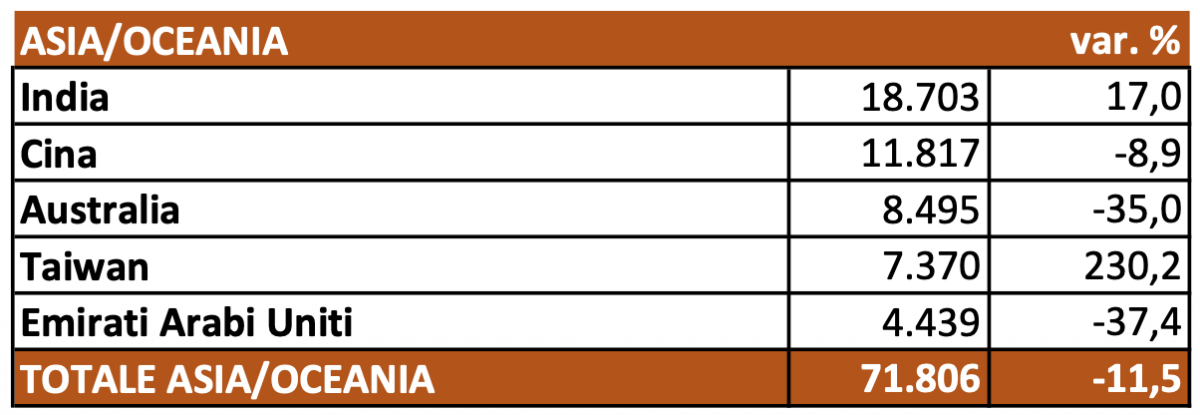
In Asia e Oceania, aree dove viene collocato il 10,8% per cento del totale delle esportazioni italiane di settore, c’è da segnalare il ruolo dell’India, che ha comperato tecnologie per il legno italiane per 18,7 milioni di euro, il 17 per cento in più rispetto all’analogo periodo 2025. Ancora un sensibile calo dei risultati in Cina (11,8 milioni, meno 8,9 per cento), dovuto sia alle non brillantissime condizioni del mercato che a una offertra locale che si fa sempre più articolata.
L’Africa, eterna promessa, mantiene ancora un ruolo marginale per l’Italia, rappresentando l’1,7 per cento del totale esportato: fatta eccezione per il Sud Africa, gli altri mercati di sbocco che dimostrano una certa rilevanza appartengono alla fascia mediterranea (Egitto, Tunisia, Marocco, Algeria).
LE IMPORTAZIONI
La prima, ovvia considerazione è che per i nostri competitor non è certo facile collocare le loro produzioni in un mercato presidiato da produttori “nostrani” che vantano qualità ed efficacia riconosciute a livello mondiale. Il totale delle importazioni dall’estero di tecnologie per il mondo del legno si assesta dunque entro il limite fisiologico del 30 per cento sul consumo totale.
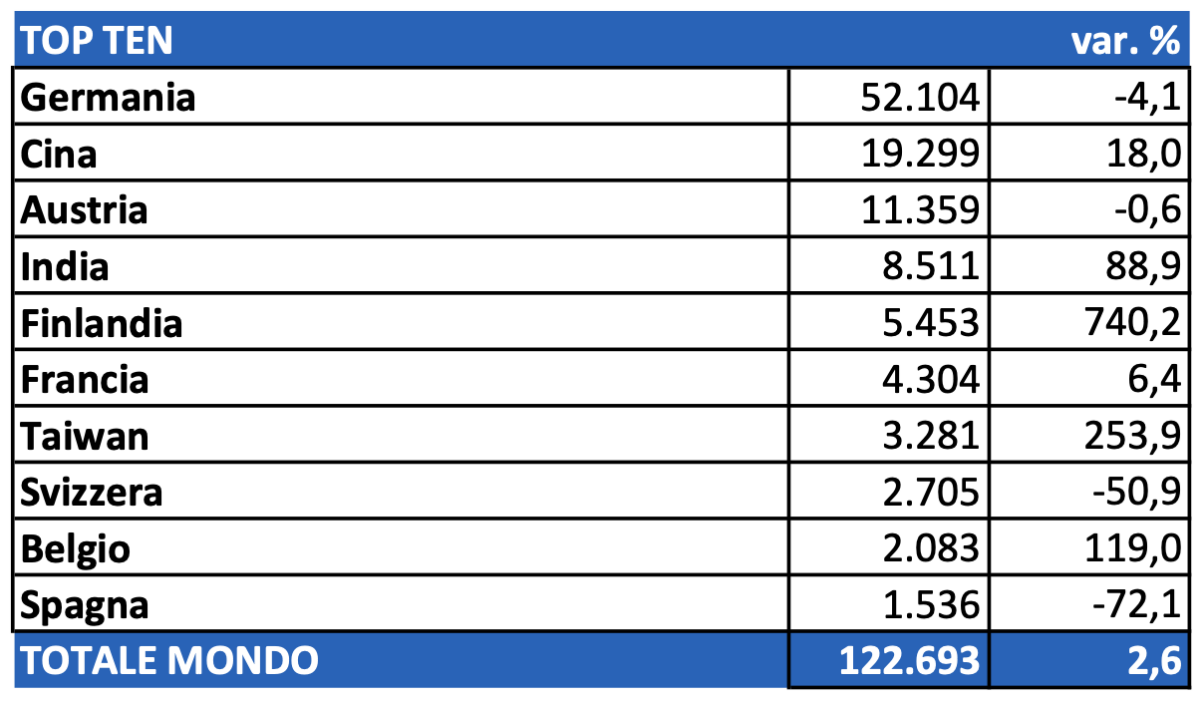
Il primo fornitore estero dell’Italia risulta essere ancora a Germania, con 52,2 milioni di euro di macchine fornite nei primi sei mesi, di quest’anno, in calo del 4,1 per cento rispetto ai primi sei mesi 2025.
In decisa crescita, come era da attendersi, la Cina: l’Italia acquista macchine dal gigante asiatico per 19,2 milioni di euro, il 18 per cento in più rispetto all’analogo periodo 2025.
Tra gli altri Paesi fornitori dell’Italia troviamo al terzo posto l’Austria (11,3 milioni di euro, meno 0,6 per cento) e al quarto l’India (8,5 milioni, più 88,9% per cento)., per quanto in questo ultimo caso si debba parlare di importazioni influenzate dalla delocalizzazione di attività produttive italiane nel subcontinente indiano.
Ultima annotazione dedicata alla Finlandia (5.453 milioni di euro, più 740,2 per cento), una crescita percentuale eclatante molto probabilmente da ricondurre all’acquisto di grandi impianti per la prima lavorazione; un “picco” difficilmente ripetibile…
IL SECONDO TRIMESTRE 2026
Qualche altra preziosa informazione dalla oramai tradizionale analisi compiuta su un campione rappresentativo del tessuto industriale di settore realizzata da Acimall, l’associazione dei costruttori italiani, ogni tre mesi. Il dato relativo al periodo aprile-giugno è caratterizzato da un contesto geopolitico mondiale che continua a essere “di grande complessità”, per quanto emerga uno scenario internazionale comunque più propenso a investire nelle tecnologie per il legno e il mobile “made in Italy”.
Nel periodo aprile-giugno 2026 gli ordini sono cresciuti del 5,3 per cento rispetto all’analogo periodo 2025: bene l’estero, come abbiamo accennato, che fa segnare un discreto più 12,3 per cento. Un dato indubbiamente positivo e incoraggiante per una industry che, complessivamente, esporta oltre il 70 per cento di ciò che produce. Gli ordini dal mercato interno fanno segnare una contrazione del 12,5 per cento, a conferma di una oramai lunga stagione di incertezza che convince i più ad attendere tempi migliori per investire in impianti e tecnologie.
Il portafoglio ordini si attesta a 3,5 mesi, mentre dal primo gennaio i prezzi risultano aumentati del 3,5 per cento.
Guardando alla indagine qualitativa il 59 per cento del campione conferma una produzione tendenzialmente stabile nel trimestre, il 18 per cento dichiara un aumento, il 23 per cento una diminuzione. Stabilità anche sul fronte della occupazione (82 per cento del campione), mentre è risultata in aumento per il 12 per cento e in calo per il 6 per cento. Giacenze in aumento per il 53 per cento degli intervistati, stabile per il 47 per cento; nessuno dichiara una diminuzione.
Chiare le indicazioni per il prossimo futuro che emergono dalle opinioni espresse dal campione: il 24 per cento prevede che nel terzo trimestre 2026 l’andamento degli ordini interni riserverà piacevoli sorprese, mentre il 41 per cento è convinto che saranno tre mesi di sostanziale stabilità e il 35 per cento propende per una ulteriore diminuzione. Per quando riguarda gli ordini dall’estero chi si attende un luglio-settembre all’insegna della stabilità sale al 59 per cento, il 35 per cento vede un trimestre caratterizzato da una ulteriore contrazione (stessa percentuale registrata per gli ordini nazionali), mentre scendono al 6 per cento gli imprenditori che credono in una crescita degli ordinativi dal resto del mondo.